La industria farmacéutica francesa atraviesa un periodo de transformación profunda. Entre la relocalización de la producción, las nuevas misiones ampliadas de los farmacéuticos y el auge de los productos de marca blanca, las farmacias y los grupos farmacéuticos disponen hoy de un terreno fértil para desarrollar su volumen de negocio y reforzar su diferenciación.
Este artículo le ofrece una lectura clara de la situación del mercado en 2026 —con las cifras reales, los desafíos regulatorios y, sobre todo, las oportunidades concretas que puede activar rápidamente como farmacéutico independiente o miembro de un grupo.
1. La industria farmacéutica francesa en 2026: las cifras clave
Francia sigue siendo uno de los principales actores de la industria farmacéutica mundial. He aquí los datos de referencia extraídos del LEEM (Les Entreprises du Médicament) y del’EFPIA (Federación Europea de Industrias Farmacéuticas) para 2024-2025:
| Indicador | Cifra 2024–2025 | Fuente |
| Ingresos totales | 67.500 millones de € | LEEM 2024 |
| Empleos directos | 100 000+ | LEEM 2024 |
| Cuota de exportación | ~751 TP3T del volumen de negocio | LEEM 2024 |
| Inversión en I+D | 6.500 millones €/año | EFPIA 2024 |
| Clasificación mundial | cuarto exportador mundial | LEEM 2024 |
| Número de establecimientos | 270 sitios de producción | LEEM 2024 |
Francia es el cuarto exportador mundial de medicamentos y el segundo de Europa, por detrás de Alemania. Según la LEEM, este sector representa aproximadamente el 2,51 % del PIB nacional.
Estas cifras ilustran un sector en buena salud globalmente, pero que atraviesa transformaciones estructurales importantes —en particular la presión sobre los precios de los genéricos, el auge de los biosimilares y la relocalización de las cadenas de suministro de los API (principios activos farmacéuticos) tras las tensiones de suministro posteriores al Covid.
2. Las nuevas misiones de los farmacéuticos: un motor de crecimiento directo
Desde 2023, las funciones de los farmacéuticos de oficina de farmacia han sido ampliadas significativamente por la ley. Estas nuevas competencias generan una demanda directa de productos y dispositivos médicos complementarios.
2.1 Lo que los farmacéuticos pueden hacer en 2026
- Vacunación ampliada: gripe, Covid-19, pero también herpes zóster, papilomavirus y próximamente meningococo — requiere material de desinfección y protección
- Revisión de la medicación: seguimiento de pacientes polimedicados, gestión de la adherencia terapéutica
- Detección y pruebas rápidas: angina, gripe, Covid, ITS: los autómatas y dispositivos de autodiagnóstico se están volviendo imprescindibles
- Receta médica recuadrada: renovación de ciertas recetas, adaptaciones posológicas
- Teleconsulta en la farmacia: cabinas de teleconsulta, control de la presión arterial, diabetes
Cada una de estas misiones crea una necesidad de producto. Un farmacéutico que vacuna necesita toallitas desinfectantes, compresas, suero fisiológico. Un farmacéutico que realiza pruebas de cribado necesita dispositivos de autodiagnóstico. Es ahí donde interviene la estrategia de marca blanca.
Para profundizar en este tema: nuevas misiones de los farmacéuticos en 2025 y oportunidades de productos →.
2.2 Lo que esto significa para los agrupamientos
Los agrupamientos farmacéuticos (Groupama, PHR, Welcoop, Pharmavie, etc.) tienen todo el interés en integrar gamas de productos de marca propia para:
- Reforzar la identidad de marca de sus farmacias miembro
- Mejorar los márgenes en los productos de gran volumen (suero fisiológico, toallitas, compresas)
- Responder a las nuevas misiones sin depender de los catálogos de los grandes fabricantes
- Diferenciar la farmacia frente a la competencia de los pure players de la salud digital
3. Las mejores oportunidades de productos de marca blanca para 2026
Aquí están los productos farmacéuticos y de parafarmacia que ofrecen la mejor relación potencial / accesibilidad para una farmacia o grupo que desee lanzar su propia gama:
| Producto | Potencial de mercado | Nivel de competencia | Plazo de lanzamiento |
| Suero fisiológico | Muy alto | Medio | 6 a 10 semanas |
| Toallitas desinfectantes | Criado | Medio | 8 a 12 semanas |
| Compresas / cuadrados de algodón | Criado | Débil | 6 a 8 semanas |
| Dispositivos de autodiagnóstico | Muy alto | Criado | 12–16 semanas |
| Nebulizadores médicos | Medio | Débil | 10 a 14 semanas |
3.1 El suero fisiológico de marca blanca
Es el producto más sencillo de lanzar y el más rentable por volumen. La demanda es constante, los márgenes son buenos en el formato de botella de 500 ml y la normativa está controlada. Una agrupación de 50 farmacias puede encargar a partir de 16.000 unidades y ofrecer su propio suero fisiológico bajo su propia marca en un plazo de 6 a 10 semanas.
Descubra nuestra oferta: suero fisiológico en marca blanca.
3.2 Las toallitas desinfectantes profesionales
Con la ampliación de las misiones de vacunación y cribado, las toallitas desinfectantes se han convertido en un consumible de primer orden en la farmacia. Los márgenes en los formatos de caja de 40/100 unidades son significativos, y el producto se diferencia bien por la certificación (virucida EN 14476).
Más información: toallita desinfectante profesional.
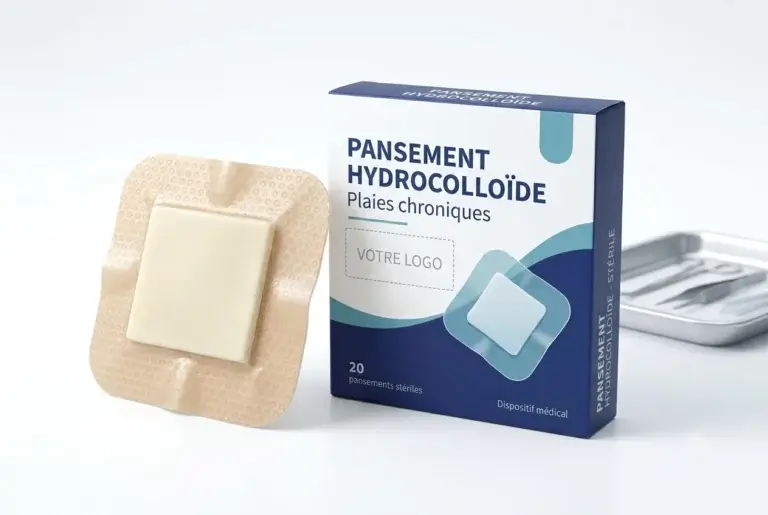
3.3 Las compresas y cuadrados de algodón estériles
Como productos de rotación muy alta en la farmacia, las compresas y los cuadrados de algodón suelen comprarse como marca de fabricante, mientras que la marca propia permite obtener unos márgenes entre un 30 y un 50% superiores con un volumen equivalente.
Comparar las opciones: discos de algodón frente a compresas estériles →.
3.4 Los dispositivos de autodiagnóstico
Pruebas rápidas de orientación diagnóstica (TROD), tensiómetros, termómetros conectados, oxímetros: este segmento experimenta un fuerte crecimiento desde 2020 y los farmacéuticos se encuentran ahora en el centro del recorrido asistencial de proximidad.
Nuestro análisis completo: autodiagnóstico en farmacia: qué dispositivos ofrecer.
4. Normativa: lo que las farmacias deben saber en 2026
4.1 El marco regulatorio de los productos de marca blanca
Ofrecer productos de marca propia no significa prescindir del marco regulatorio; al contrario. Cada categoría de producto obedece a normas específicas:
- Medicamentos OTC: AMM (Autorización de Comercialización) obligatoria, expedida por la’ANSM — generalmente no aplicable en marca blanca directa
- Dispositivos médicos: conformidad con reglamento MDR 2017/745 obligatorio (marcado CE)
- Productos biocidas (toallitas desinfectantes): conformidad con Reglamento UE 528/2012 y normas EN
- Productos cosméticos (toallitas para bebés, productos de cuidado): reglamento cosmético CE 1223/2009, notificación CPNP
4.2 La relocalización de la producción: una oportunidad estratégica
Desde el plan Medicamentos Innovadores 2030 lanzado por el gobierno francés, la reubicación de la producción farmacéutica en Francia y en Europa es una prioridad nacional. Esto se traduce en:
- Subvenciones y ayudas a la inversión para los fabricantes franceses
- Una preferencia creciente de los compradores públicos y hospitalarios por los productos hechos en Europa
- Una seguridad en el abastecimiento para las farmacias que trabajan con fabricantes locales
Smart Agents Healthcare se enmarca en esta lógica de producción de proximidad, con socios de fabricación certificados ISO 13485 basados en Francia y en Europa.
5. FAQ — Preguntas frecuentes sobre la industria farmacéutica y la marca blanca en la farmacia
Según el LEEM, Francia cuenta con unos 270 sitios de producción farmacéutica y más de 300 empresas miembros. El sector emplea directamente a más de 100 000 personas, lo que convierte a la industria farmacéutica en uno de los principales empleadores industriales del país.
La industria farmacéutica francesa alcanzó una cifra de negocio de alrededor de 67.500 millones de euros en 2024, de los cuales aproximadamente el 75% procede de las exportaciones. Francia se posiciona como el cuarto exportador mundial de medicamentos según los datos del LEEM y de la EFPIA.
La marca blanca (o marca propia) consiste en que una farmacia o un grupo comercialice productos fabricados por un tercero bajo su propia marca. El fabricante se encarga de la producción, la certificación y la conformidad normativa. La farmacia elige el embalaje, el nombre de la marca y el posicionamiento. Es una estrategia común en la gran distribución, que se está desarrollando fuertemente en las farmacias desde 2020.
Aparte de los medicamentos sujetos a autorización de comercialización, la gran mayoría de los productos de parafarmacia, los productos sanitarios de clase I y IIa, los productos biocidas y los complementos alimenticios pueden ofrecerse como marca blanca. Los productos más comunes son el suero fisiológico, las toallitas, las compresas, los termómetros, los tensiómetros y los oxímetros.
Los mínimos varían según los productos y los fabricantes. En Smart Agents Healthcare, el pedido mínimo es de 16.000 unidades para el suero fisiológico, con unos plazos de desarrollo y entrega de 6 a 12 semanas según el producto. Se pueden estudiar volúmenes más bajos para agrupaciones o pedidos multiproducto.
Sí. El plan gubernamental Medicamentos Innovadores 2030 y las tensiones de suministro posteriores al Covid han creado una dinámica favorable para los fabricantes y distribuidores franceses. Las farmacias que se abastecen de fabricantes certificados franceses o europeos se benefician de una mejor trazabilidad, plazos seguros y un argumento comercial de proximidad muy valorado por los pacientes.
6. Para ir más lejos
Nuestras guías prácticas para farmacias y grupos farmacéuticos:
- ¿Cuál es el mejor producto farmacéutico para ofrecer en 2026?
- Suero fisiológico de marca blanca: fabricación, normativas y personalización
- Toallita desinfectante profesional: ¿cómo elegir en 2026?
- Autodiagnóstico en farmacias: ¿qué productos sanitarios hay disponibles?
- ¿Cuáles son los mejores fabricantes farmacéuticos de marca blanca?
- Emvasado farmacéutico de marca blanca: diseño de un embalaje fiable y conforme
Referencias institucionales:
- LEEM — Cifras clave de la industria farmacéutica francesa
- ANSM — Agencia nacional de seguridad del medicamento
- EFPIA — Datos sobre la industria farmacéutica europea
- Reglamento MDR 2017/745 sobre los productos sanitarios
- Plan Medicamentos Innovadores 2030 — Gobierno francés
Conclusión
La industria farmacéutica francesa en 2026 ofrece a las farmacias y agrupaciones un contexto particularmente favorable para desarrollar su propia gama: nuevas misiones ampliadas de los farmacéuticos, dinámica de relocalización, creciente demanda de los pacientes de productos de proximidad y trazables.
La marca blanca ya no está reservada a los grandes grupos. Con los socios industriales certificados adecuados, una farmacia independiente puede lanzar su primera gama en menos de 3 meses, en productos de gran potencial como el suero fisiológico, las toallitas desinfectantes o las compresas estériles.
➡ Contacte con Smart Agents Healthcare para estudiar su proyecto de gama de marca blanca →